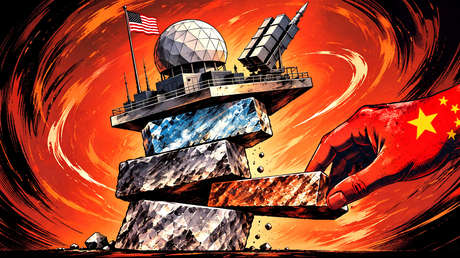
La dependencia de Estados Unidos de minerales estratégicos chinos se ha convertido en una vulnerabilidad directa para su industria militar. Washington afronta el riesgo de que esa dependencia golpee la producción, la preparación operativa y el sostenimiento de sistemas de armas clave en un momento en que sustituir esos suministros sigue siendo una tarea de años.
La vulnerabilidad, en números
El alcance de esa dependencia queda reflejado en un nuevo informe del Special Competitive Studies Project (SCSP), el 'think tank' fundado por el exdirector ejecutivo de Google Eric Schmidt, citado por el medio especializado The War Zone (TWZ). El documento, basado en datos de la firma tecnológica de cadena de suministro Exiger, busca medir hasta qué punto la base industrial de defensa de Estados Unidos sigue atada a insumos controlados por China y qué sistemas podrían verse más expuestos si ese flujo se interrumpe.
Para ello, Exiger analizó casi nueve millones de piezas y 3.000 sistemas de armas estadounidenses. El resultado fue la identificación de más de 28.000 componentes únicos, clasificados mediante el Número de Identificación Nacional de Artículos (NIIN, por sus siglas en inglés), en 1.400 sistemas militares que contienen solo cuatro minerales críticos: antimonio, galio, germanio y tungsteno. Según el informe, la exposición no es menor, ya que una alteración del suministro puede afectar no solo la fabricación de armas, sino también su sostenimiento, su mantenimiento y la preparación operativa.
Uno de los ejemplos más sensibles es el submarino de ataque de la clase Virginia. De acuerdo con el análisis, este sistema requiere más de 300 NIIN críticos vinculados a estos cuatro materiales, entre ellos 190 piezas que contienen germanio y 50 que contienen galio. El informe cifra en unos 4.173 kilogramos (unas 4,1 toneladas) la necesidad total de esos cuatro insumos por unidad.
La vulnerabilidad no radica solo en la cantidad de piezas identificadas, sino también en el peso de China dentro de la oferta global de esos materiales. Como recuerda TWZ, Pekín domina la oferta global de varios de estos materiales: controla aproximadamente el 68 % del germanio refinado del mundo y hasta el 99 % de la producción de galio, clave para semiconductores y radares avanzados. También concentra cerca de la mitad del antimonio mundial y hasta el 80 % del suministro de tungsteno, utilizados en municiones, óptica, electrónica y componentes resistentes al calor.
Una crisis que ya está aquí
Según el director de estrategia y asuntos globales de Exiger, Kit Conklin, la crisis actual ya no se encuentra en el terreno de los escenarios hipotéticos. En declaraciones a TWZ, Conklin afirmó: "No hay duda de que en este momento es una crisis para muchas empresas que están tratando de obtener licencias aprobadas por China y simplemente no las obtienen".
Como ejemplo, Conklin señaló a Japón, que afronta la perspectiva de una paralización de la producción después de que, según él, China redujera en más de un 80 % el suministro de algunos minerales críticos a comienzos de este año. "Así que hay un riesgo real para la producción actual, y cuando pienso en nosotros y en la escala, ya sea la base industrial de drones o tratar de escalar nuestra capacidad de interceptores a 1.000, 2.000, 3.000 interceptores al año, quiero decir, estos son cuellos de botella reales que tenemos y que están impactando nuestra capacidad de entregarlos al combatiente ahora mismo", añadió.
Sustituir a China no es una tarea rápida
El informe señala que, aunque Estados Unidos ya ha empezado a invertir en la producción nacional de minerales críticos, esos esfuerzos difícilmente ofrecerán una respuesta rápida si Pekín reduce o corta las exportaciones. La principal limitación es estructural: según un estudio de S&P Global, en EE.UU. transcurren en promedio 29 años desde el descubrimiento de un yacimiento hasta que entra en producción.

TWZ recuerda que hoy, la principal instalación estadounidense es la mina y planta de procesamiento de tierras raras Mountain Pass, ubicada en California, que produce decenas de miles de toneladas anuales de óxidos de tierras raras. En paralelo, el año pasado abrió en el estado de Wyoming la primera nueva mina nacional de este tipo en siete décadas, pero no prevé comenzar a producir galio y germanio hasta 2029.
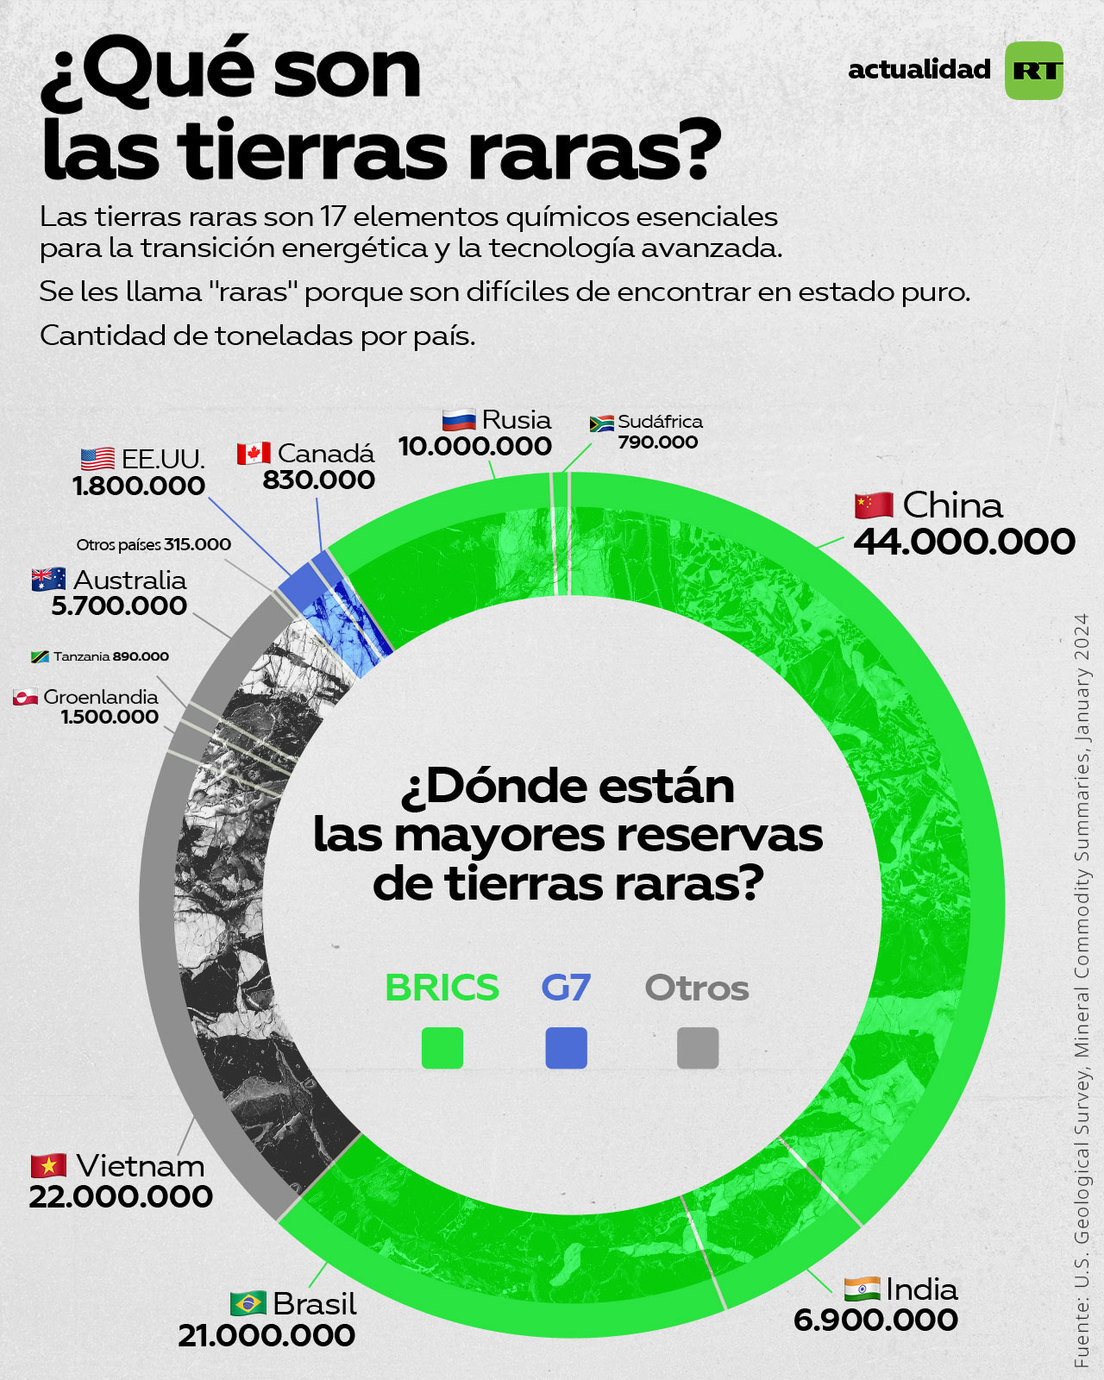
Al mismo tiempo, según el análisis del Instituto de Política Estratégica de Australia (ASPI, por sus siglas en inglés), el problema está también en los eslabones intermedios de la cadena: el refinado, el procesamiento y la fabricación de imanes de alto rendimiento, indispensables para radares, sensores, sistemas de guiado y misiles interceptores. China concentra en torno al 90 % del refinado de tierras raras y de la producción de imanes permanentes, por lo que incluso si Washington amplía su capacidad minera, sustituir rápidamente la infraestructura industrial china seguiría siendo muy difícil.